W tym tekście: 6 części
Żabka ogłosiła 18 listopada 2026 roku start Żappka Pay, usługi płatności odroczonych w aplikacji Żappka. Dokładnej daty uruchomienia dla wszystkich użytkowników nie podano: usługa ma być udostępniana stopniowo, a chętni mogą się zapisać na listę oczekujących. Dla rynku to coś więcej niż nowy sposób płatności: sieć z milionami użytkowników aplikacji dokłada do programu lojalnościowego produkt kredytowy, który działa także poza jej sklepami.
Co dokładnie uruchamia Żabka
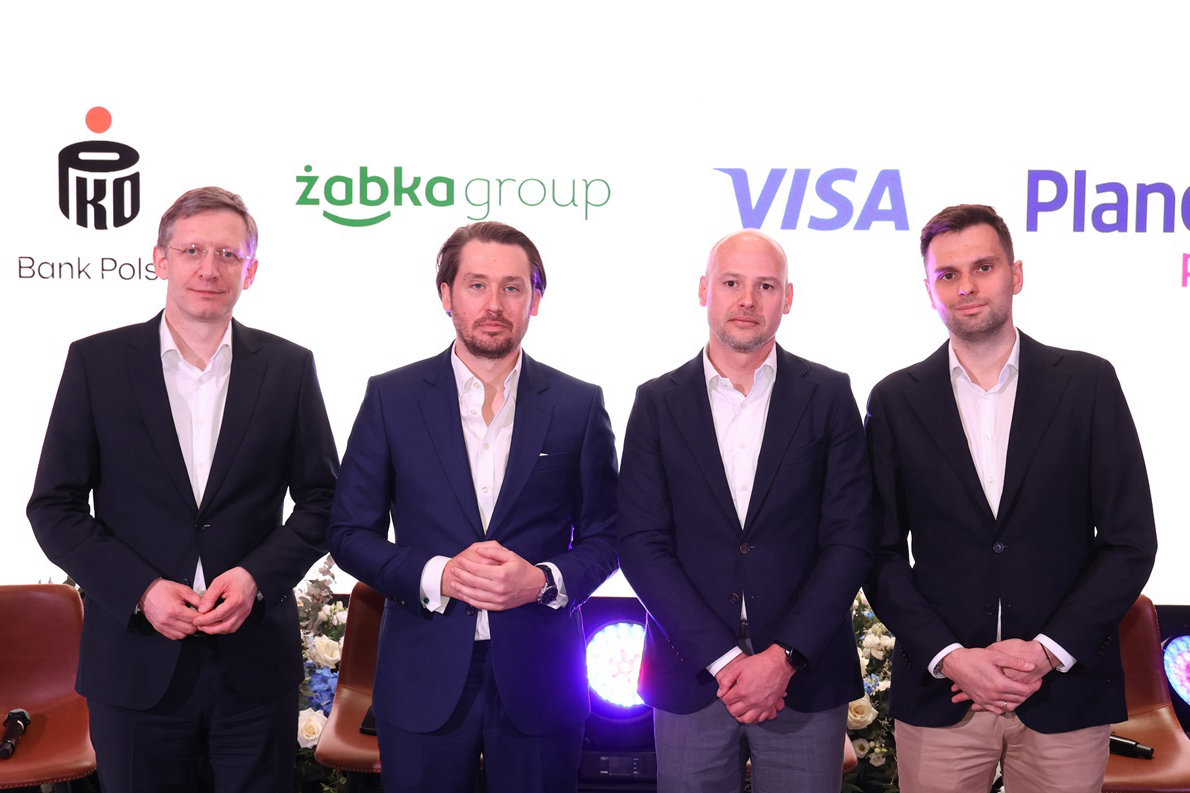
Według komunikatu opisanego przez PRNews.pl o kartę będą mogli wnioskować pełnoletni użytkownicy z aplikacją mObywatel, którzy spełniają warunki banku. Limit do 2000 zł ustali PKO Bank Polski na podstawie indywidualnej oceny zdolności kredytowej. Żappka Pay sp. z o.o. będzie pośrednikiem kredytowym banku i agentem Planet Pay, wydawcy kart. Technologię płatniczą zapewnia Visa.
Karta ma wersję wirtualną, z płatnościami zbliżeniowymi telefonem, oraz fizyczną, którą można bezpłatnie zamówić w aplikacji. Kartą zapłacimy w sklepach stacjonarnych i internetowych, nie tylko w Żabce. Sam zapis na listę oczekujących nie jest wnioskiem kredytowym i nie przesądza o przyznaniu limitu.
Zasady spłaty i koszt
Warunki zależą od kwoty transakcji. Płatności do 300 zł włącznie można rozliczyć jednorazowo w ciągu miesiąca, bez odsetek, opłat i prowizji, pod warunkiem terminowej spłaty. Transakcje powyżej 300 zł są rozkładane na cztery raty, bez odsetek przy terminowej spłacie, ale z prowizją.
Przykład reprezentatywny z komunikatu pokazuje, ile to kosztuje. Przy wykorzystaniu całego limitu 2000 zł w jednej transakcji klient spłaca cztery raty po 537,50 zł, łącznie 2150 zł. Koszt kredytu to 150 zł prowizji, oprocentowanie wynosi 0 proc., a RRSO 45,85 proc. Umowa o limit obowiązuje przez 12 miesięcy.
Żappsy poza Żabką
Dla marketerów najważniejszy jest element lojalnościowy. W ramach promocji, na zasadach z ich regulaminów, użytkownicy zbiorą żappsy za płatności kartą także w innych miejscach, a następnie wymienią je na produkty sieci, na przykład z Żabka Menu. Zdaniem redakcji Żabka zyskuje w ten sposób wgląd w wydatki i punkt styku z klientem poza własnymi sklepami, a aplikacja przestaje być tylko kuponownikiem.
Pomysł nie jest nowy. Podczas konferencji z 16 kwietnia 2026 roku przedstawiciel Żabki mówił, że nowe płatności będą połączone z programem lojalnościowym. Cashless.pl podał wtedy, że baza użytkowników aplikacji to około 10 mln osób. Według tego samego serwisu przedstawiciel PKO BP zapowiadał, że produkt będzie miał prawdopodobnie wyższą szkodowość niż inne usługi banku. Dlatego bank chce ograniczać ryzyko m.in. narzędziami opartymi na AI.
Kontekst rynkowy: BNPL w Polsce
Żabka wchodzi w segment, który już urósł. Telepolis, powołując się na dane BIG InfoMonitor, podał, że z BNPL skorzystało 3,1 mln klientów (dane z jesieni 2025 roku), a wykonali oni około 160 mln transakcji. Według tego samego tekstu Allegro Pay ma ponad 2 mln użytkowników, a w III kwartale 2025 roku wartość udzielonych pożyczek wzrosła o ponad 27 proc. rok do roku, do 3,4 mld zł. To dane deklarowane przez spółkę.
Podobny kierunek widać u konkurenta. Allegro ma już kartę Allegro Pay z Visą, która dotąd była jedynym sposobem korzystania z usługi poza platformą. 18 listopada 2026 roku Allegro Pay pojawiło się także w serwisie eBilet. Pisaliśmy o tym w tekście Allegro Pay na eBilet: płatności odroczone poza platformą. Po obu stronach powstaje ten sam model: aplikacja lub platforma handlowa jako punkt wejścia do finansowania, a bank jako zaplecze.
Dla PKO BP to kolejny ekosystem. Bank informował w komunikacie, że w listopadzie 2025 roku ogłosił ekosystem codziennych zakupów z Allegro, a Żabka jest następnym partnerem. O zmianach w komunikacji banku piszemy w tekście PKO Bank Polski rezygnuje z marek IKO i iPKO.
Co to oznacza dla marketerów w Polsce
- Marki z półki Żabki i Żabka Menu. Karta zwiększa liczbę kanałów, którymi można zbierać i wydawać żappsy. Warto zapytać sieć, czy akcje z żappsami za płatności poza Żabką będą dostępne dla dostawców i na jakich zasadach.
- Promocje z udziałem kredytu. Jeśli kampania ma promować finansowanie, trzeba pilnować informacji o koszcie, w tym przykładu reprezentatywnego i RRSO. Zakres obowiązków przy komunikacji kredytu warto skonsultować z prawnikiem.
- Retail media i lojalność. Dane o płatnościach poza siecią mogą z czasem wzbogacić targetowanie w ekosystemie Żabki. Czy i w jakiej formie trafią do ofert reklamowych, komunikaty nie mówią. Kontekst zakupu reklamy w sieciach opisuje nasz przewodnik po retail media.
- Marki konkurujące o płatności. Operatorzy BNPL i banki muszą liczyć się z tym, że sklepy osiedlowe stają się kanałem dystrybucji kredytu konsumenckiego.
- Ryzyko reputacyjne. Zakupy codzienne finansowane na raty z prowizją 150 zł od 2000 zł to temat, który może wywołać krytykę. Komunikacja powinna jasno oddzielać zakupy do 300 zł, które przy terminowej spłacie można odroczyć bez kosztów, od rat z prowizją.
Podsumowanie
Żappka Pay łączy aplikację lojalnościową z kartą kredytową PKO BP, Visa i Planet Pay. Zasady są znane: limit do 2000 zł, odroczenie do 300 zł bez kosztów przy terminowej spłacie, a powyżej tej kwoty cztery raty z prowizją. Nieznany pozostaje termin pełnego uruchomienia oraz to, jak Żabka wykorzysta nowy kanał wobec dostawców i reklamodawców. Marketerzy powinni potraktować to jako sygnał, że o lojalność i płatności konkurują dziś ekosystemy aplikacji, a nie same sieci sklepów.
Newsletter · piątek 9:00
Tydzień w marketingu w jednym mailu
Najważniejsze teksty tygodnia zebrane w jednym mailu. Wypis jednym kliknięciem.
Źródła
- PKO Bank Polski: PKO Bank Polski i Żappka Pay łączą siły. Strategiczne partnerstwo dla milionów klientów (otwiera się w nowej karcie)
- PRNews.pl: Żabka zapowiada Żappka Pay z limitem kredytowym do 2000 zł (otwiera się w nowej karcie)
- MojeBankowanie.pl: Żabka z nowym sposobem płatności. Wkrótce rusza Żappka Pay z limitem kredytowym do 2000 zł (otwiera się w nowej karcie)
- Cashless.pl: Żabka wprowadza nową wersję płatności Żappka Pay. Wspólnie z PKO, Visą i Planet Pay (otwiera się w nowej karcie)
- Telepolis.pl: Ponad 3 mln Polaków kupuje teraz i płaci później (otwiera się w nowej karcie)
- AboutMarketing: Żabka uruchamia płatności odroczone. Limit w Żappka Pay sięgnie 2000 zł (otwiera się w nowej karcie)
Widzisz błąd? Napisz do redakcji. Sprostowania: jak zgłosić.